
Logiciel de consolidation des comptes · Normes marocaines · IFRS · SYSCOHADA · Normes françaises
Consolidez vos comptes dans un seul outil, de la liasse aux états publiés.
ConsoLab réunit la collecte des liasses, les retraitements, les éliminations et la production des états et de l’annexe. Les filiales saisissent, le siège valide et consolide, chaque chiffre publié se justifie jusqu’à la balance.
- Quatre référentielsNormes marocaines, IFRS, SYSCOHADA révisé, normes françaises, à partir des mêmes liasses.
- Piste d’audit complèteChaque montant publié se retrace jusqu’à la balance de la société et à l’écriture qui l’a modifié.
- En ligneAucune installation. Un espace et une base de données par groupe, à sa propre adresse.
Excel ne suit plus la taille de votre groupe.
Un classeur par exercice, que seul son auteur comprend. Des intragroupes rapprochés par courriel. Des retraitements repris à la main d’une année sur l’autre. Une clôture qui s’allonge à chaque filiale nouvelle.
ConsoLab met chaque étape au bon endroit, avec la bonne personne, et garde la trace de tout.
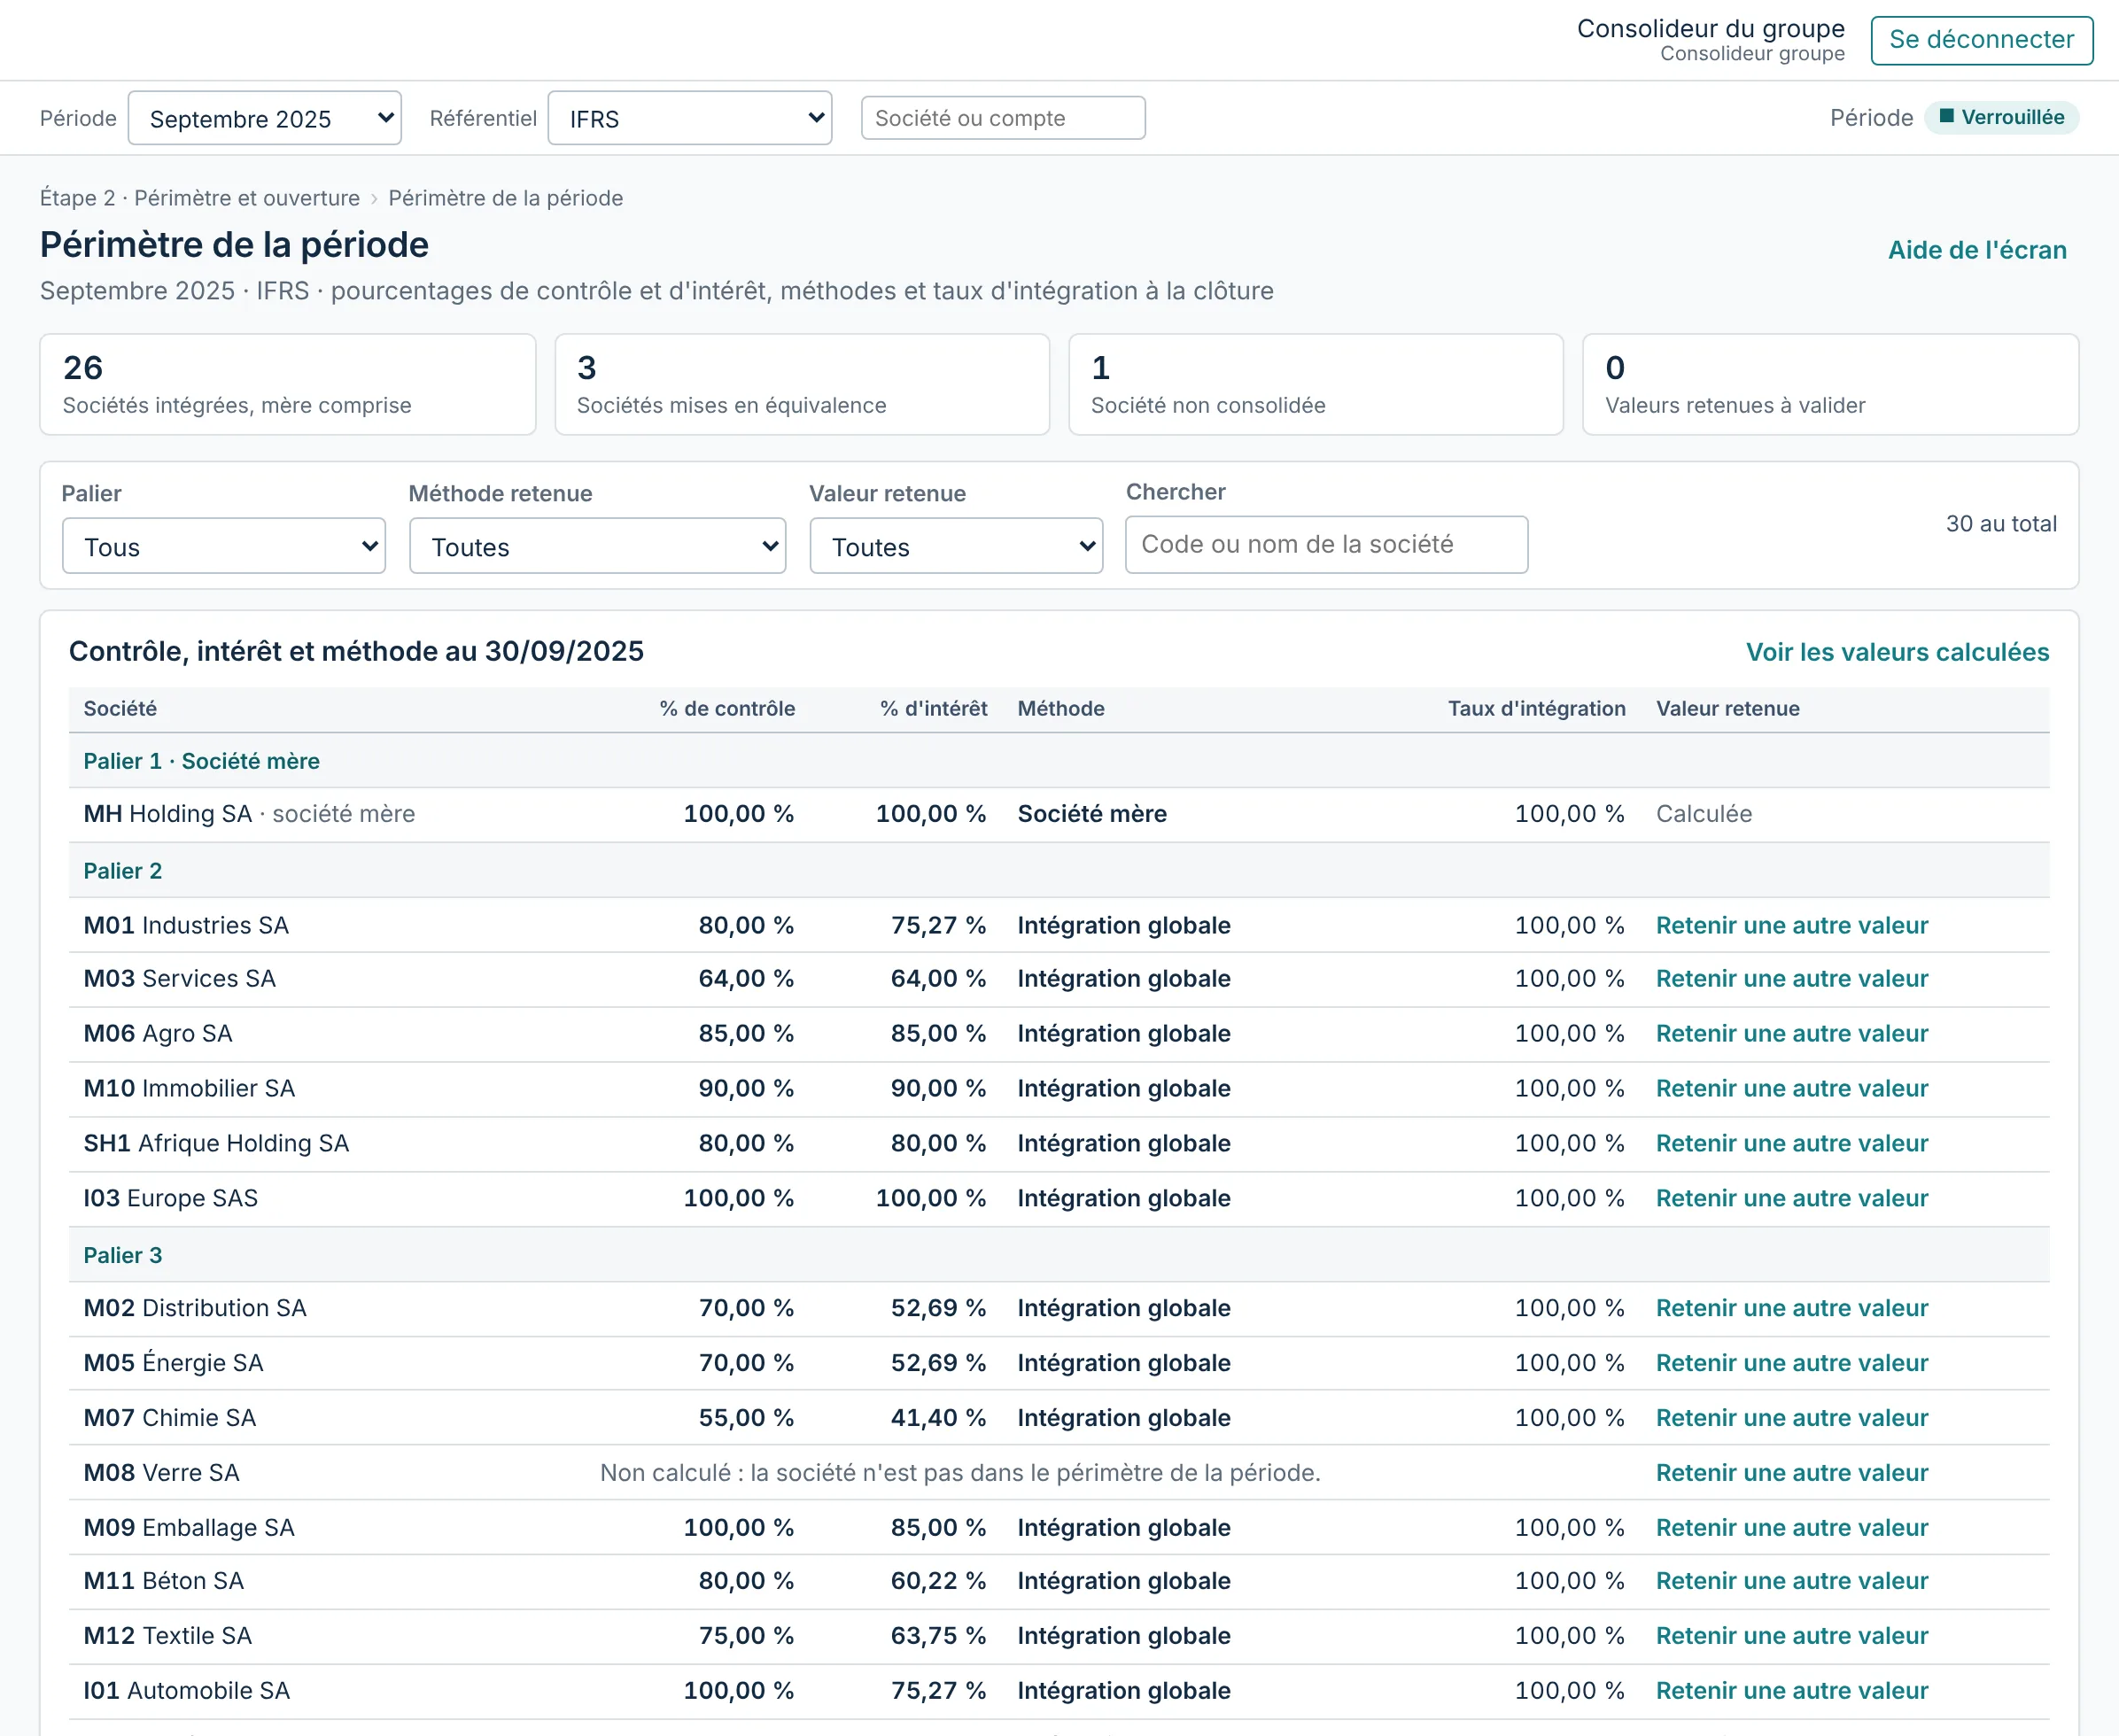
Gérez votre périmètre à la date, paliers compris.
Les pourcentages de contrôle et d’intérêt se calculent sur l’organigramme. Entrées, sorties, cessions partielles, prises de contrôle par étapes et fusions sont datées, puis validées par un second compte avant d’entrer dans le calcul.
Une société sortie en cours d’exercice est consolidée jusqu’à sa date de sortie, avec son résultat de cession.
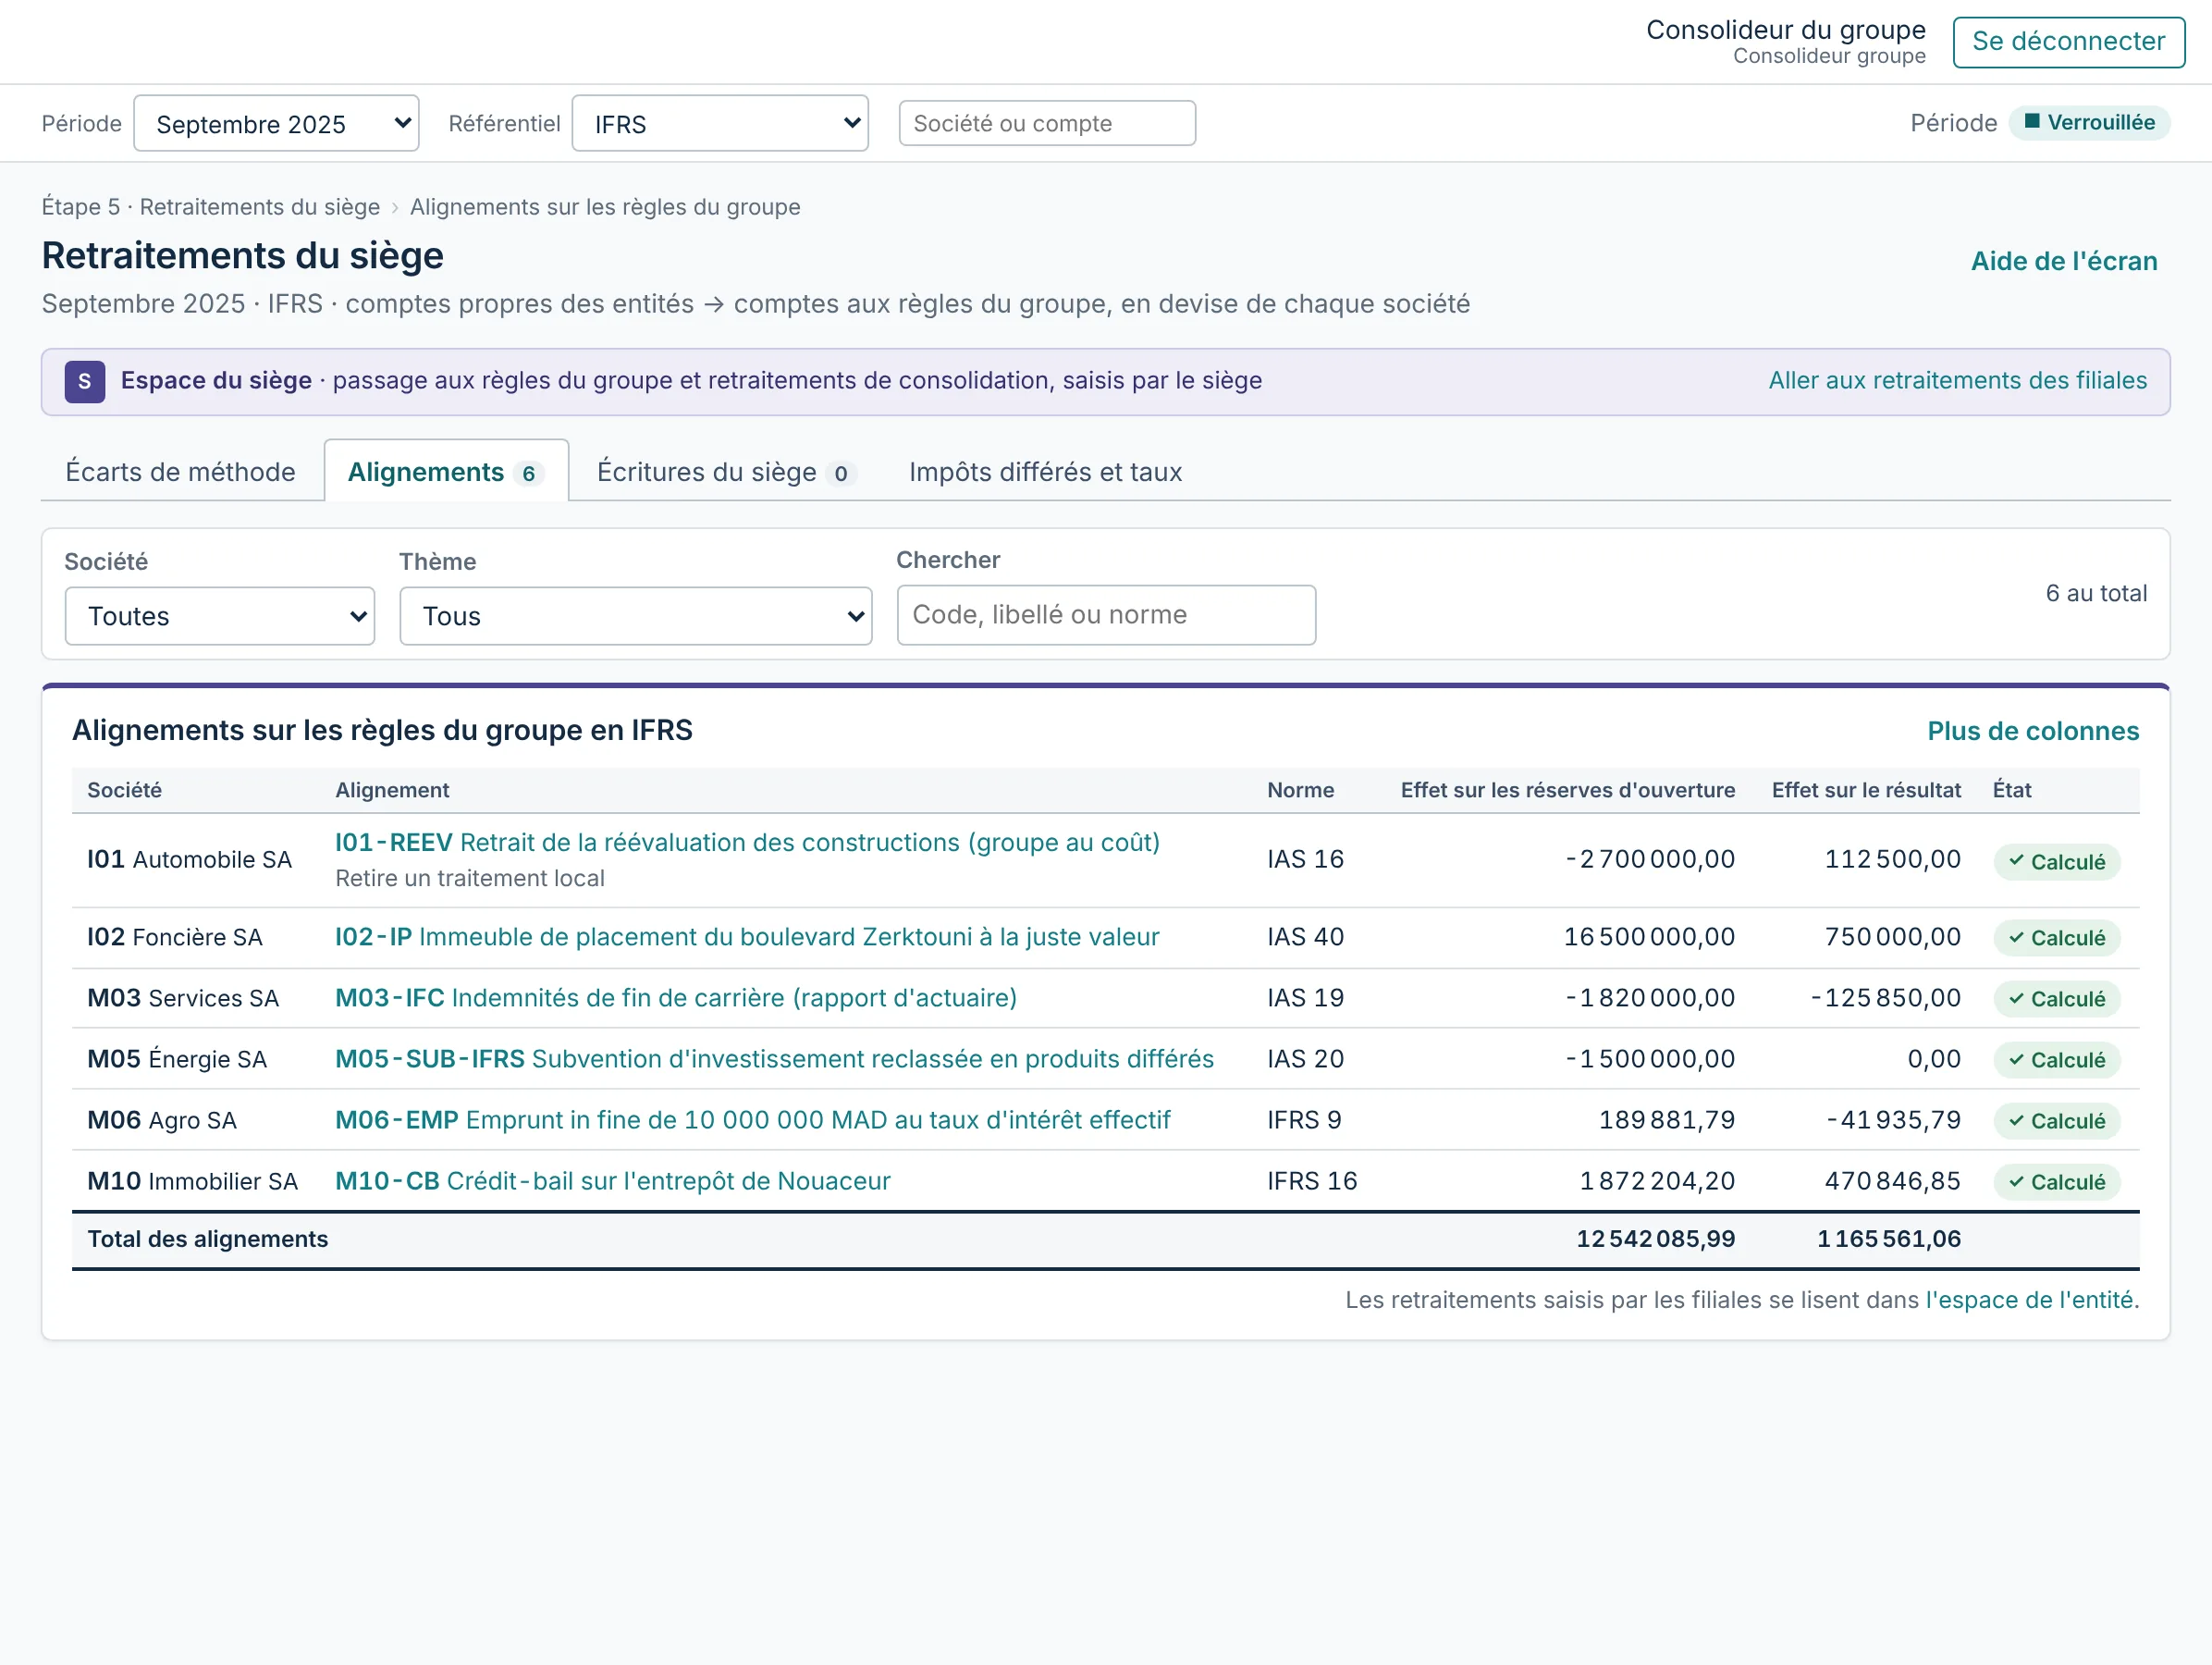
Retraitez norme par norme, filiale par filiale.
Réévaluation, immeubles de placement, indemnités de fin de carrière, subventions, emprunts au taux effectif, crédit-bail : chaque retraitement est une fiche avec ses données, son calcul, sa pièce justificative et l’écriture générée, impôt différé compris.
Une filiale déjà en IFRS garde ses options. Le siège aligne ce qui diffère des options du groupe et justifie ce qu’il laisse.
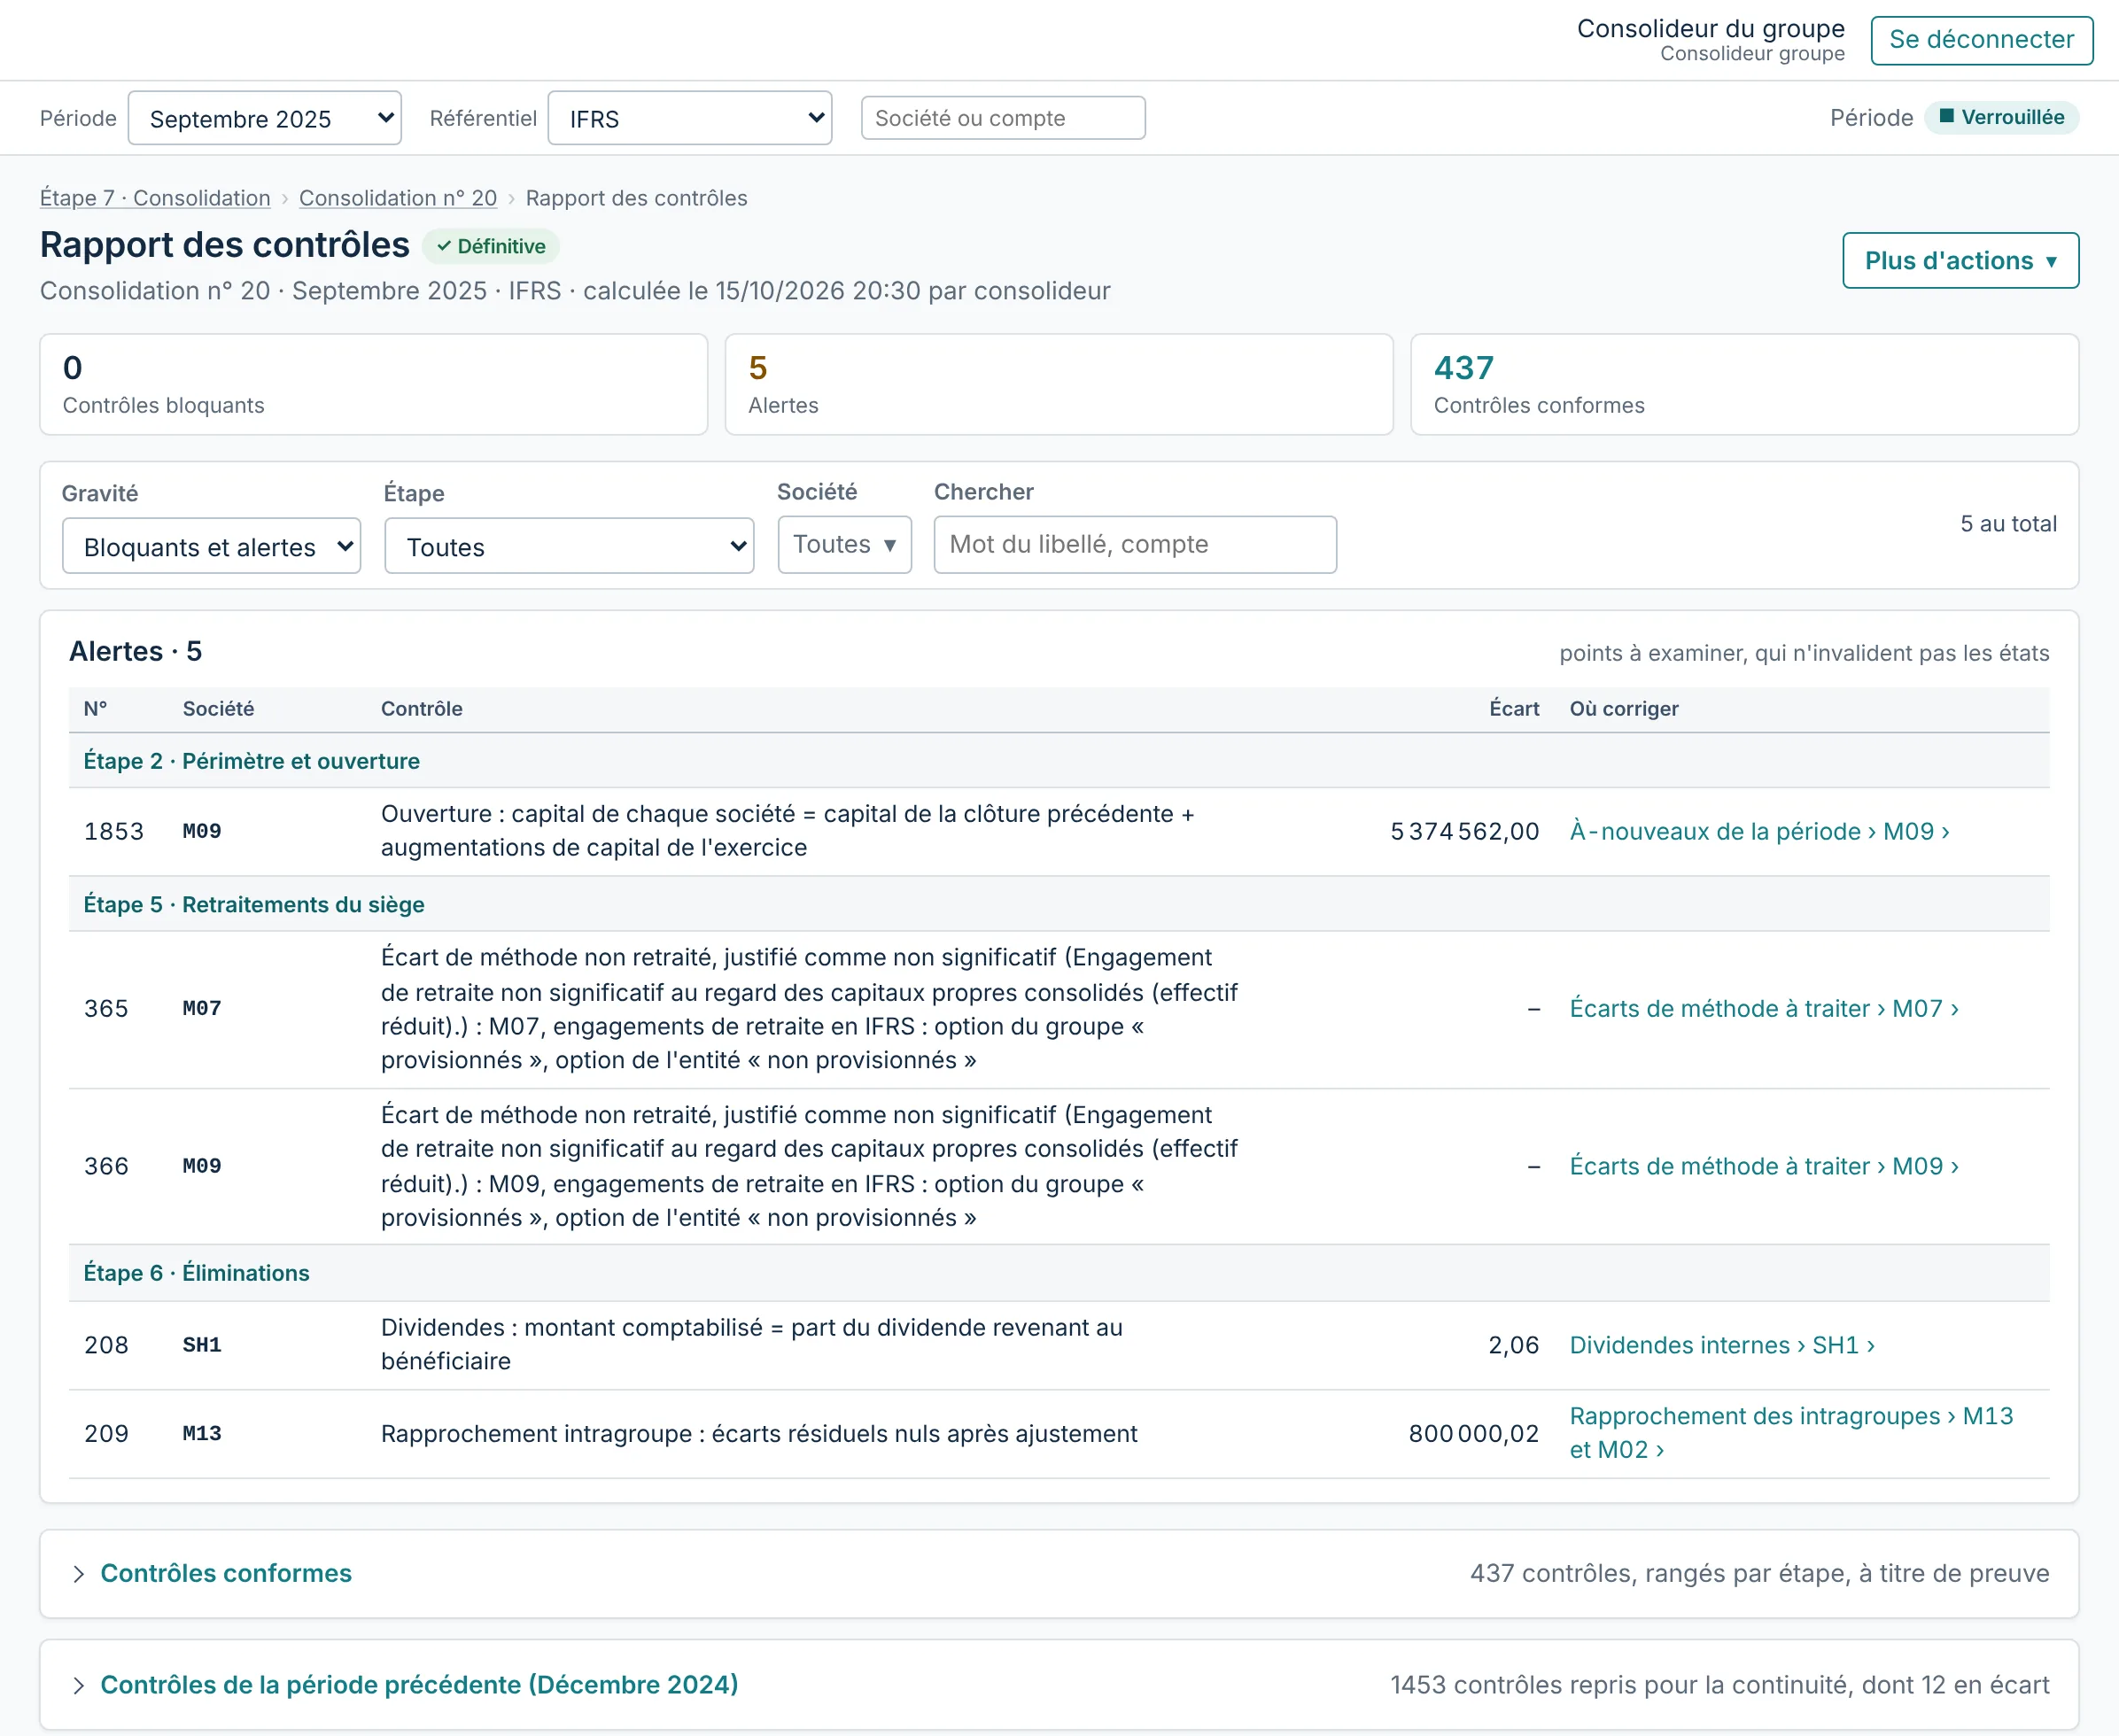
Corrigez là où le contrôle vous mène.
Un contrôle bloquant empêche la soumission d’une liasse ou rend la consolidation provisoire. Une alerte signale un point à examiner sans invalider les états. Chaque ligne du rapport ouvre l’écran où l’écart se corrige.
Les contrôles conformes restent attachés à la consolidation, classés par étape, pour le commissaire aux comptes.
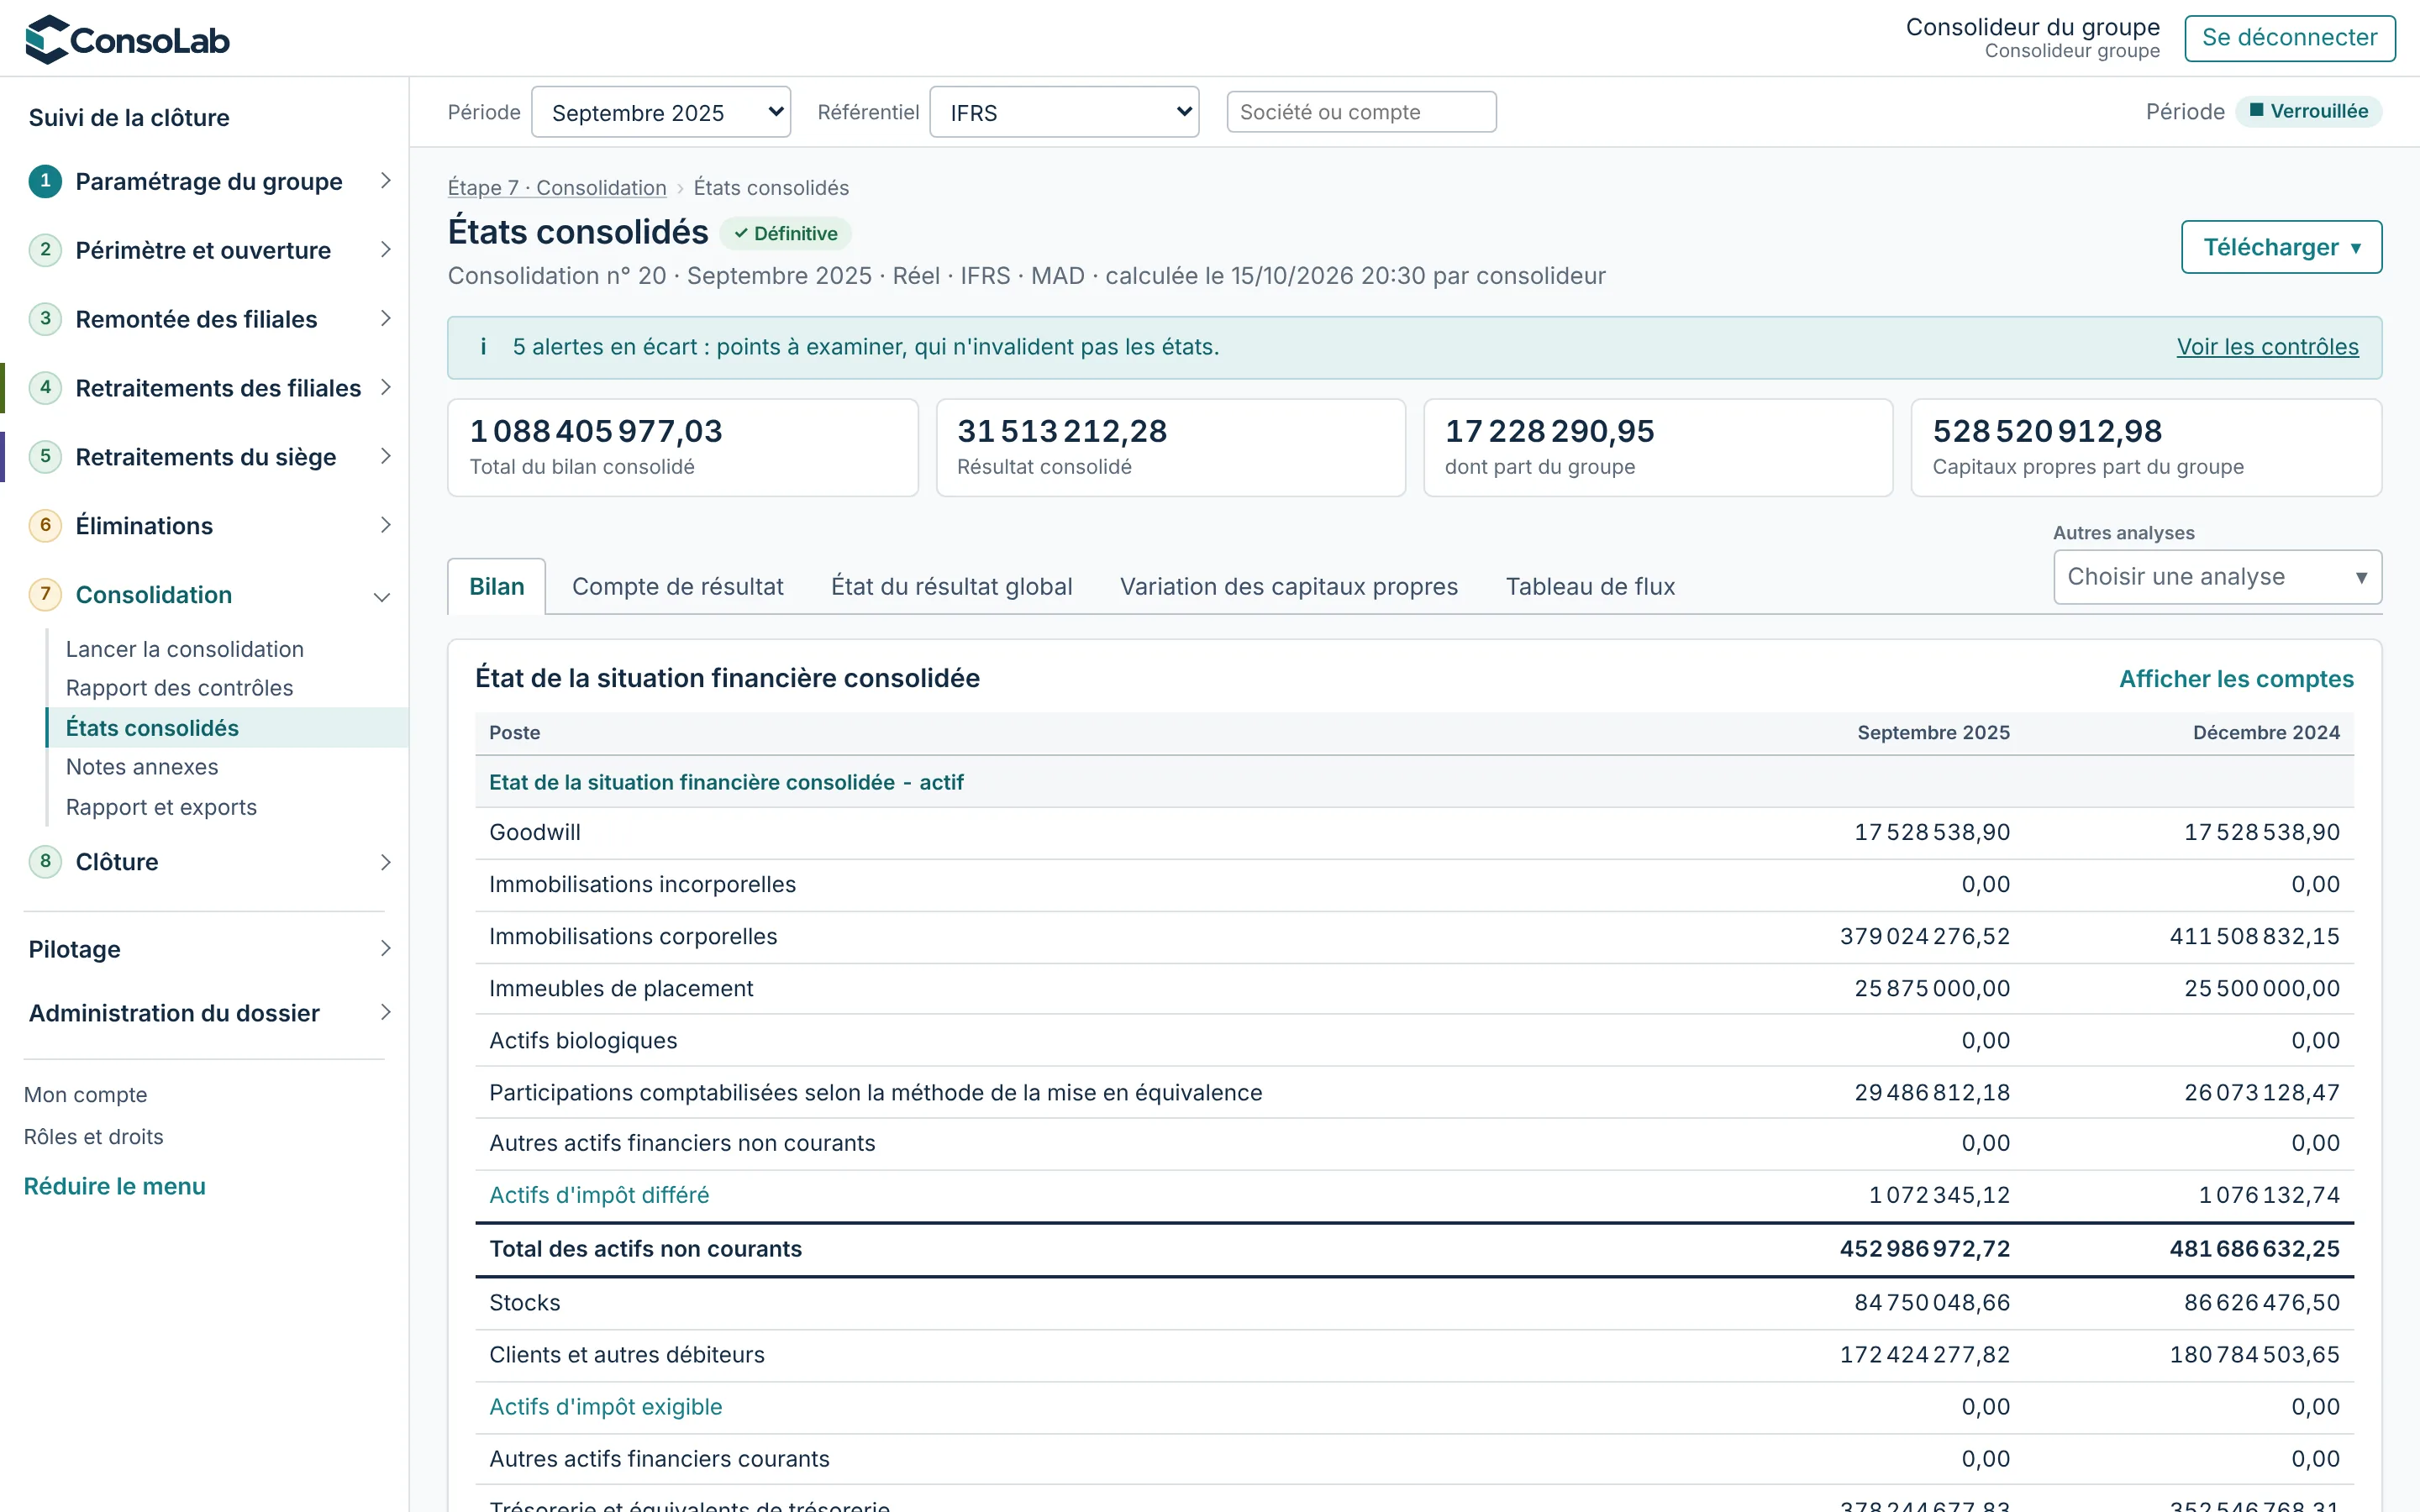
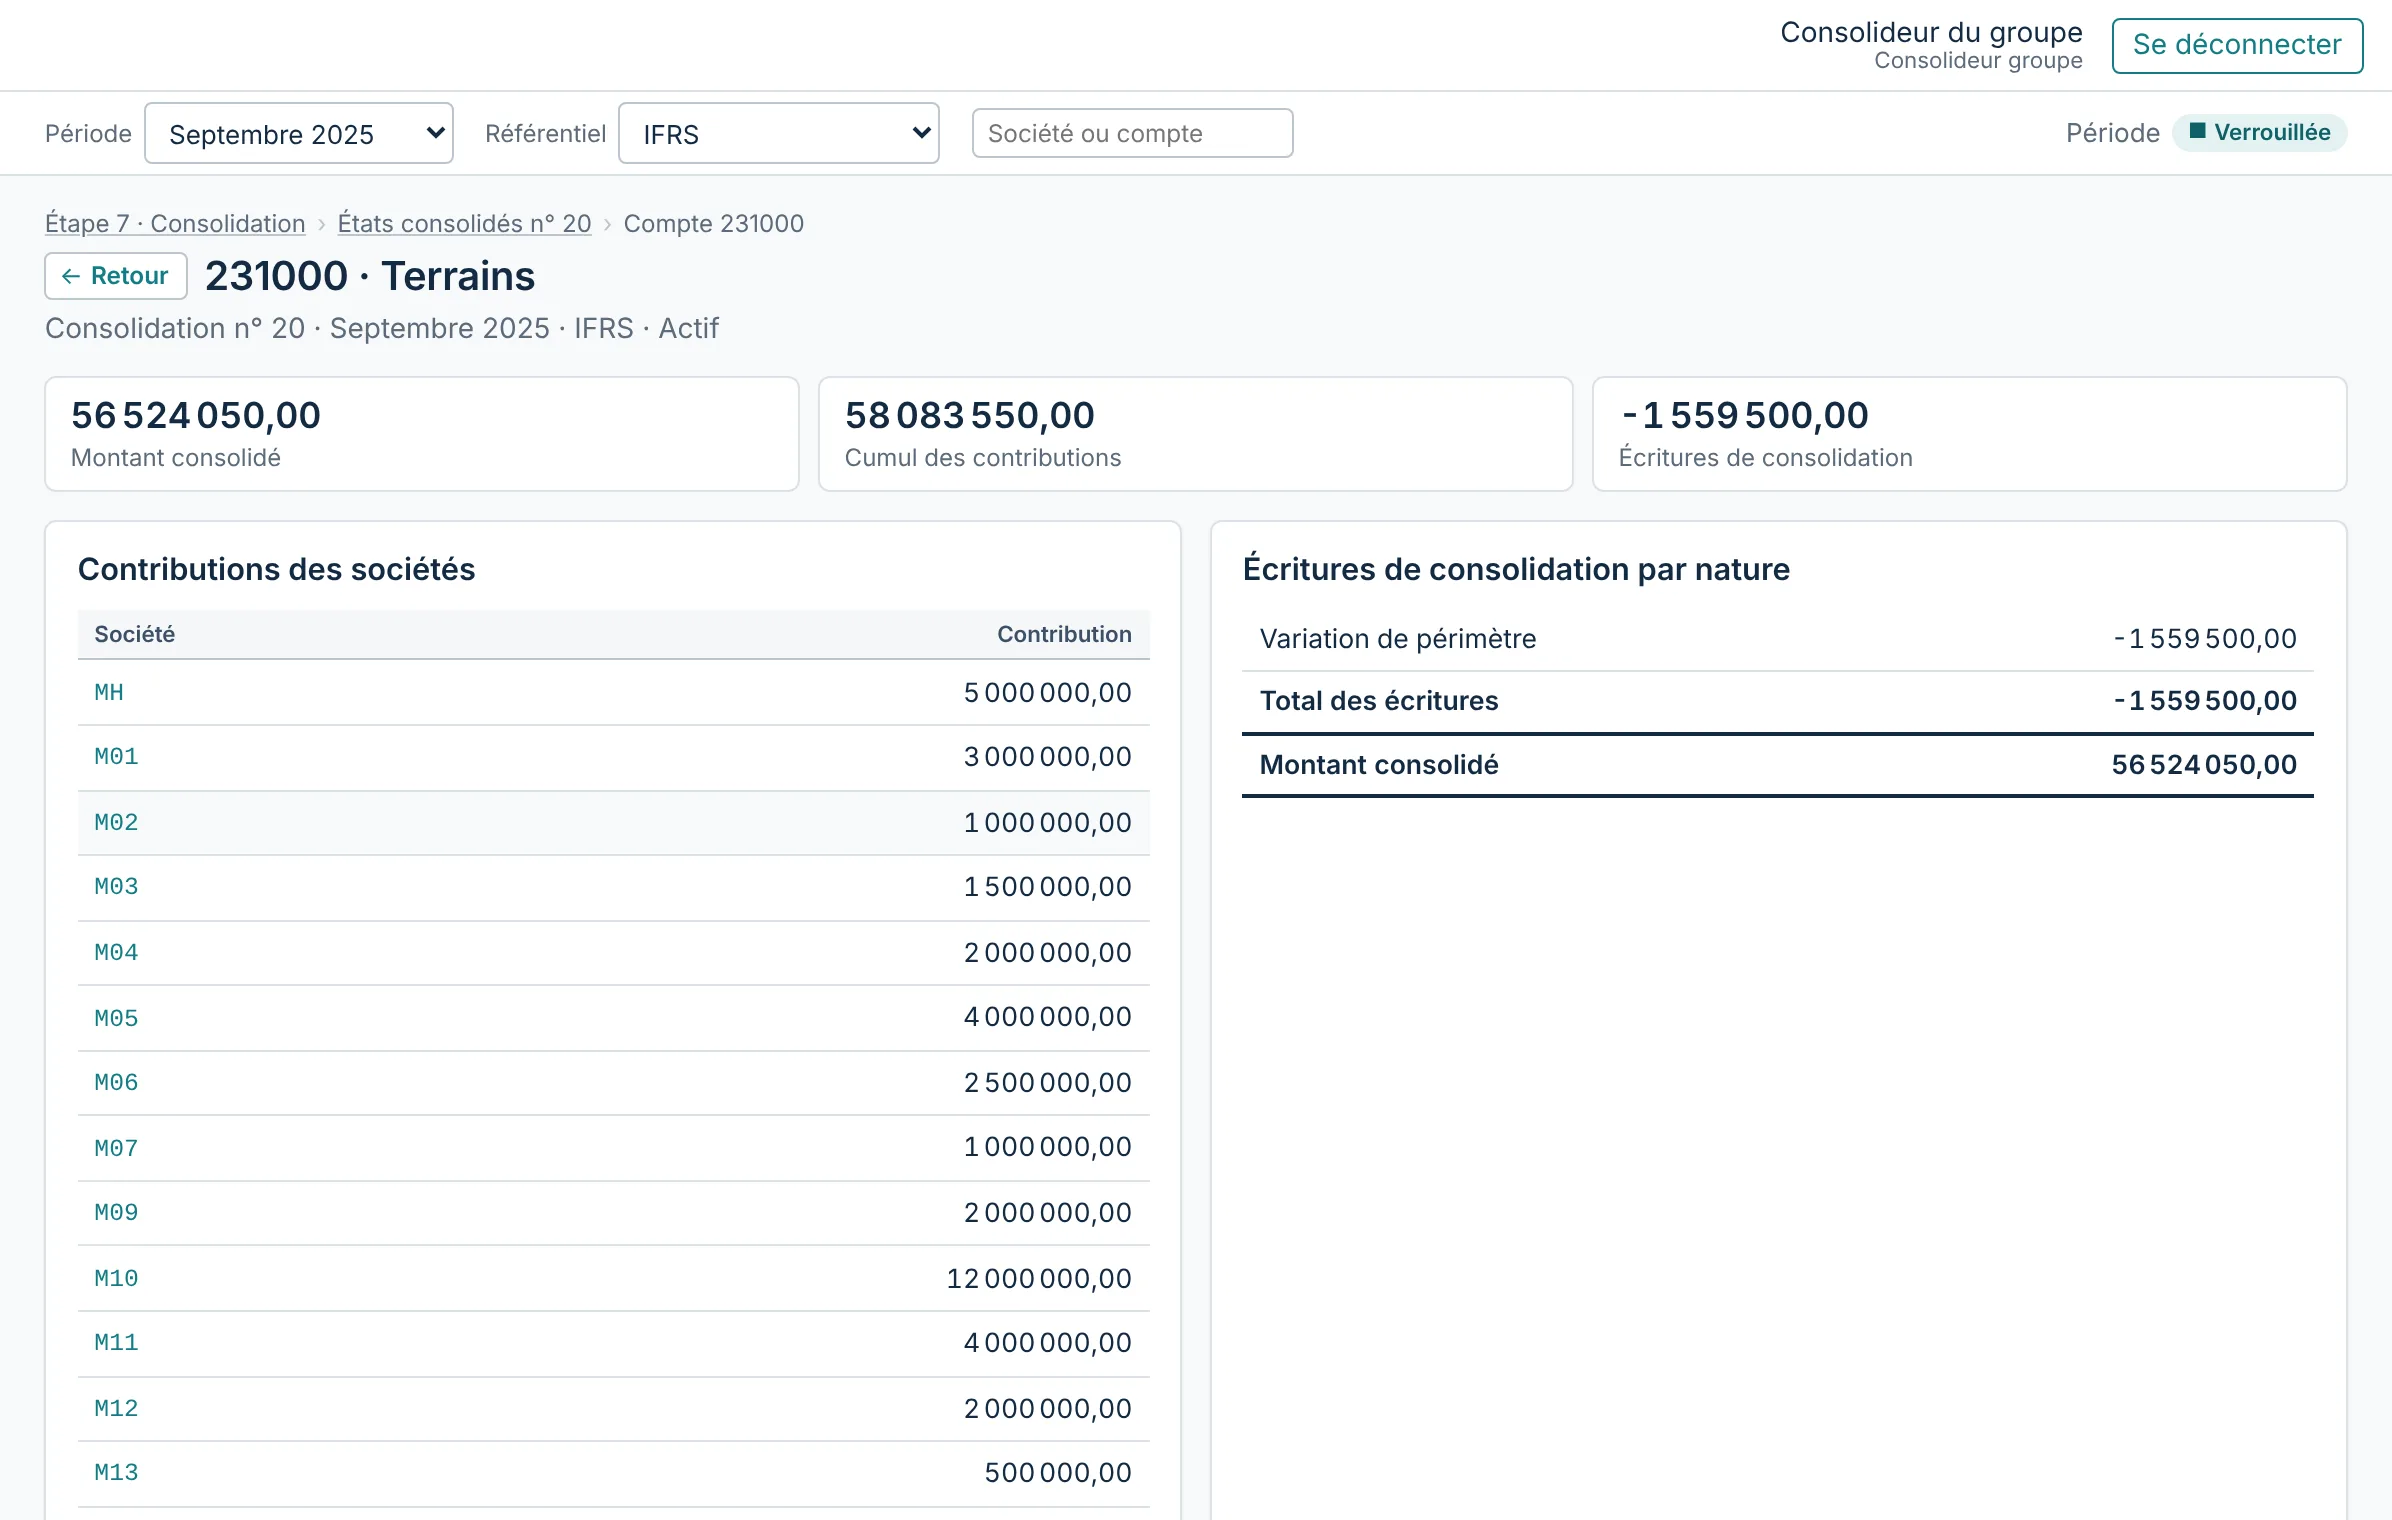
Remontez de l’état publié à la balance de chaque société.
Un poste s’ouvre sur ses comptes, un compte sur les sociétés qui y contribuent, une société sur sa liasse : solde local, cours de conversion, taux d’intégration, écritures de consolidation.
Le journal des actions enregistre qui a saisi, validé ou modifié quoi, et quand. Chaque ligne porte l’empreinte de la précédente : rien ne se modifie sans laisser de trace.
Une clôture en huit étapes, dans l’ordre du travail.
Le menu suit la clôture. Chaque étape indique qui agit, ce qui reste à faire et ce qui bloque. Les filiales suivent leur propre parcours, en cinq étapes.
Paramétrage du groupe
Sociétés, méthodes, taux d’impôt, périodes.
Périmètre et ouverture
Opérations sur titres, à-nouveaux, cours de change.
Remontée des filiales
Balances, flux, intragroupes, liasses soumises et validées.
Retraitements des filiales
Options déclarées, retraitements de l’entité, comptes propres.
Retraitements du siège
Écarts de méthode, alignements, écritures, impôts différés.
Éliminations
Rapprochement des intragroupes, dividendes, marges et cessions internes.
Consolidation
Calcul, rapport des contrôles, états, annexe, rapport Word.
Clôture
Verrouillage de la période, réouverture contrôlée, journal.
Quatre référentiels, un seul dossier.
Les balances sont saisies une fois. Chaque référentiel a ses règles, ses méthodes du groupe et son calcul. Un groupe coté produit ses comptes en normes marocaines et en IFRS à partir des mêmes liasses.
| Référentiel | En entrée | En sortie | Détail |
|---|---|---|---|
| Normes marocaines | Plan comptable général marocain (CGNC) | États de synthèse consolidés et ETIC selon l’avis n° 5 du CNC | Ce qui est couvert |
| IFRS | Balances en IFRS avec les options de l’entité | Bilan, état du résultat global, flux, capitaux propres, notes | Normes traitées |
| SYSCOHADA révisé | Plan SYSCOHADA, francs CFA | États consolidés de l’Acte uniforme OHADA | Zone OHADA |
| Normes françaises | Plan comptable général français | États et annexe du règlement ANC n° 2020-01 | Règlement 2020-01 |
Conçu pour les directions financières et pour les cabinets.
Directions financières
Holdings, groupes familiaux, sociétés cotées, filiales de groupes étrangers, entreprises publiques. De deux sociétés à plusieurs dizaines, au Maroc, en zone OHADA et en France.
Les filiales déposent leurs balances et leurs liasses dans leur espace. Le siège valide, retraite, élimine et consolide. Personne ne ressaisit.
Cabinets d’expertise comptable et d’audit
Un espace par groupe client, un compte consultant dans chacun. Le cabinet garde la main sur le paramétrage, les méthodes et le contrôle ; le client saisit et valide chez lui.
Les exports Excel et le rapport Word reprennent les chiffres du moteur sans recalcul : ce que le commissaire aux comptes lit est ce que l’outil a calculé.
Opérationnel en quelques semaines.
Cadrage des méthodes, reprise du bilan d’ouverture, première clôture accompagnée, formation des consolideurs. Pour un groupe de dix à trente sociétés, la mise en place demande deux à cinq jours de travail, répartis sur les semaines qui précèdent la clôture.
Les questions que l’on nous pose.
Peut-on consolider le même groupe en normes marocaines et en IFRS ?
Oui. Les données sont saisies une fois. Chaque référentiel a ses règles et son calcul, et un tableau de passage rapproche les capitaux propres et le résultat des deux.
Comment les balances entrent-elles dans l’outil ?
Par un fichier Excel ou CSV, rattaché au plan du groupe par une table de correspondance gardée d’une période à l’autre. Les retraitements à nombreuses lignes entrent par une maquette Excel fournie par l’outil.
Où sont les données, et qui y accède ?
Chaque groupe a sa propre base, sur un serveur dédié en Europe. Quatre catégories de comptes ; un consolideur filiale ne voit que ses sociétés. Le détail est sur la page sécurité et données.
Combien de temps pour démarrer ?
Deux à cinq jours de travail pour un groupe de dix à trente sociétés, selon l’état des données reprises. La page mise en place détaille les étapes.
Quel est le prix ?
Un abonnement par groupe, selon le nombre de sociétés et de référentiels, plus la mise en place. Le devis se fait après le cadrage.
Une démonstration d’une heure, sur votre référentiel.
En ligne, avec vos questions de méthode. Puis, si vous le souhaitez, un cadrage sur votre groupe.